Stormschade na Boelo: wat je nu zelf regelt en wat je verzekering dekt
Inhoudsopgave
Vandaag is het rustiger, en dat is precies het moment om rond je huis te kijken. Wat je nu doet, bepaalt voor een groot deel of je verzekeraar straks betaalt. Hieronder staat in welke volgorde je het aanpakt.
Eerst kijken, dan pas opruimen
De verleiding is groot om meteen de takken weg te slepen en de losgeslagen schuttingplank terug te schroeven. Doe dat niet voordat je alles hebt vastgelegd. Een verzekeraar wil zien hoe de schade eruitzag direct na de storm, en een opgeruimde tuin bewijst niets meer.
Maak foto’s en korte video’s van elke beschadiging, zowel van dichtbij als van een afstand, zodat zichtbaar is waar op het huis het zit. Fotografeer ook wat de schade veroorzaakte, zoals de afgebroken tak op het dak of de omgewaaide boom van de buren. Noteer de datum. Ligt er iets op straat of in een sloot, maak daar dan ook een foto van. Dezelfde aanpak gebruik je bij lekkage, en we beschreven eerder hoe je vocht in huis vastlegt als bewijs.
Ga zelf niet het dak op. Vereniging Eigen Huis waarschuwt daar nadrukkelijk voor, en bij natte pannen en nog vlagerige wind is het ook gewoon gevaarlijk. Bekijk het dak vanaf de grond, eventueel met een verrekijker of de zoomfunctie van je telefoon. Let op verschoven of ontbrekende dakpannen, een losse nokvorst, een scheve schoorsteenkap en loshangende dakgoten.
Noodreparatie mag, definitieve reparatie nog niet
Het onderscheid tussen een noodreparatie en een echte reparatie is waar het vaak misgaat. Vereniging Eigen Huis zegt het in een artikel van Radar zo: begin nooit aan definitieve reparaties zonder overleg met je verzekeraar, maar tref wel op een veilige manier noodmaatregelen om erger te voorkomen.
Een noodmaatregel is alles wat verdere schade tegenhoudt. Een stuk dekzeil over een gat in het dak van de schuur, een emmer en een handdoek onder een lekkende plek op zolder, een plaat hout voor een gebroken ruit, of een losse schuttingdeel dat je plat op de grond legt zodat het niet verder waait. Bewaar de bonnetjes van wat je daarvoor koopt. De kosten die je maakt om erger te voorkomen heten bereddingskosten, en die vallen volgens de Consumentenbond in de regel onder de verzekering.
Een definitieve reparatie is het vervangen van pannen, het opnieuw plaatsen van een schutting of het laten zetten van nieuw glas. Daarvoor bel je eerst de verzekeraar. Soms sturen ze een expert, soms is een foto en een offerte genoeg.
Wat de opstalverzekering betaalt
Schade aan het huis zelf (dak, gevel, kozijnen, dakgoot) valt onder de opstalverzekering. Huur je, dan is dat de verzekering van je verhuurder en meld je de schade daar. Volgens de Consumentenbond vergoeden opstalverzekeraars stormschade vanaf windkracht 7. Dat klinkt als een formaliteit na een storm met windkracht 9 aan de kust, maar dat cijfer gold voor IJmuiden. Verder landinwaarts kan de wind op dezelfde avond lager zijn geweest. Verzekeraars kijken naar de metingen in jouw regio, en de meetgegevens per station van het KNMI zijn openbaar. Kijk daarom zelf even wat het dichtstbijzijnde weerstation zaterdagavond mat.
Let ook op het eigen risico. Bij stormschade is dat vaak hoger dan bij andere schade, schrijft de Consumentenbond. Voor een paar losse pannen kan het daardoor goedkoper zijn om het zelf te laten herstellen zonder claim.
Dan de schutting. Of die meeverzekerd is, verschilt per polis. Sommige opstalpolissen rekenen erf- en tuinafscheidingen tot de woning, andere niet of alleen tot een maximumbedrag. Zoek in je voorwaarden op “erfafscheiding” of “tuin”.
Wat de inboedelverzekering betaalt, en wat niet
De inboedelverzekering dekt je spullen. Dus de tuinset die door het raam van de serre vloog, de laptop die nat werd toen water door het dak liep, of de barbecue die van het balkon waaide. Ook hier geldt dat de dekking per verzekeraar verschilt.
Wat bijna nooit vergoed wordt, is schade door achterstallig onderhoud. Vereniging Eigen Huis noemt het voorbeeld van een verstopte dakgoot die overloopt, een losse pan die er al maanden los lag of een versleten aansluiting. Ook regen die door een open raam naar binnen slaat, valt erbuiten. Bouwkundig expert John Kersemakers van de vereniging zegt daarbij wel dat niet elk ouder onderdeel automatisch achterstallig onderhoud is, en dat de verzekeraar moet kunnen uitleggen waarom het gebrek de schade veroorzaakte. Heb je bonnen of foto’s van eerder onderhoud, stuur die dan mee.
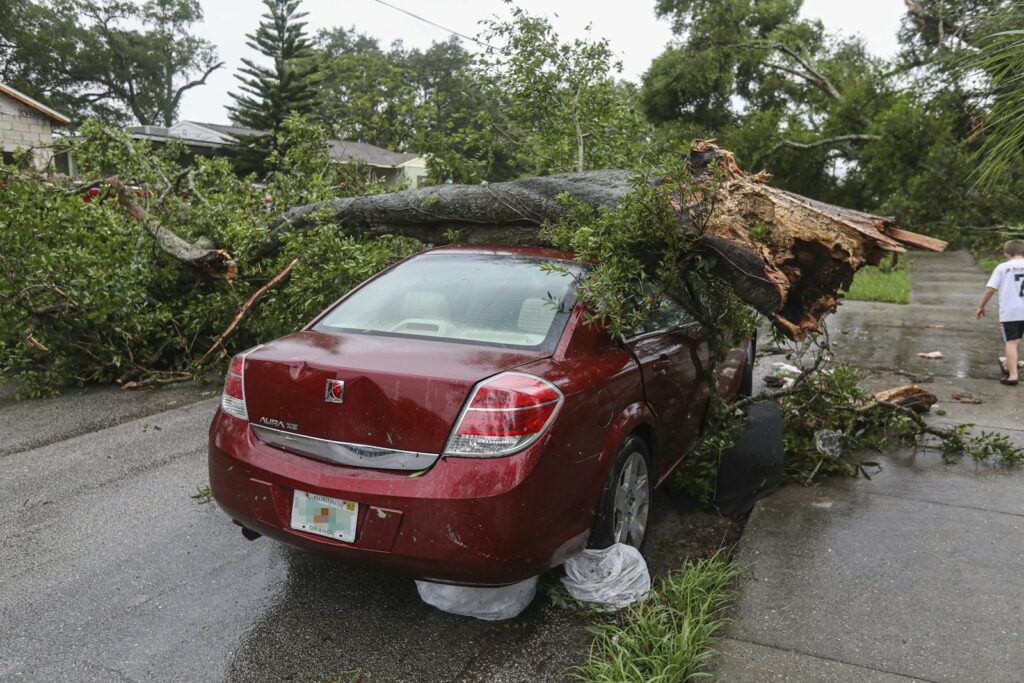
Een boom op je auto valt niet onder je woonverzekering maar onder je autoverzekering. Kijk of je dekking storm of natuurgeweld noemt. Viel de boom van de buren op jouw huis, dan meld je het toch bij je eigen verzekeraar.
Wat je deze week nog doet
Meld de schade zo snel mogelijk, de meeste polissen vragen om melding binnen een paar dagen. Na een storm krijgen verzekeraars veel meldingen tegelijk, dus wie vroeg is, wordt eerder geholpen.
Controleer daarna wat de storm heeft aangericht op plekken die je niet meteen ziet. Een dakgoot vol bladeren en takjes geeft bij de volgende bui water langs de gevel. In ons stuk over dakgoot, afvoer en ventilatie checken staat waar je op let. En komt er een volgende storm aan, dan lees je bij wat je doet met roosters, ramen en tuinspullen hoe je je huis vooraf klaarmaakt.
Belt er na de storm iemand aan met een aanbod om je dak meteen te maken, vraag dan om een schriftelijke offerte en betaal niets vooraf. Het zijn dezelfde signalen als bij een malafide ontstoppingsdienst of slotenmaker. Een eigen vakman bellen kost misschien een paar dagen geduld, maar levert wel een factuur op die je verzekeraar accepteert.